Nabouráte vlastní vinou? Povinné ručení vaše auto nezachrání, je tu ale pomoc


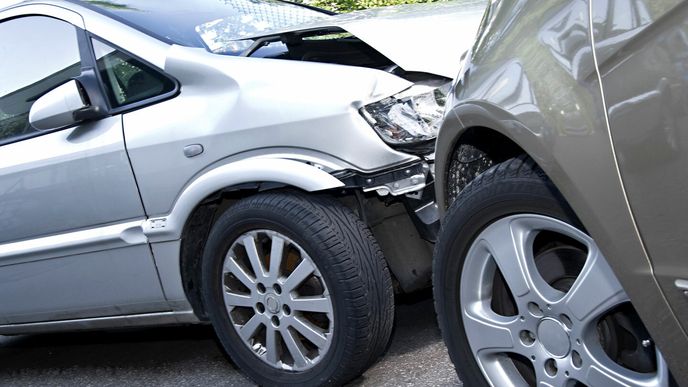


Povinné ručení škody na vlastním autě většinou neřeší. I banální nehoda může znamenat opravu za desítky tisíc korun. Řešením pro řidiče, kterým se nevyplatí havarijní pojištění, může být připojištění od České podnikatelské pojišťovny s výstižným názvem Klika.
Řidič při neopatrném manévru poškodí plot. Nebo při parkování špatně odhadne vzdálenost a narazí do vedle stojícího auta. V obou případech vznikne škoda někomu dalšímu, ale i na vlastním voze. Zatímco škodu způsobenou třetí osobě uhradí povinné ručení, opravu vlastního auta si bez dalšího pojištění musí řidič zaplatit sám.
„V Česku je celá řada řidičů, kterým se havarijní pojištění, například kvůli stáří vozidla, nevyplatí. Opravu svého vozu si pak při nehodě majitel musí zaplatit ze svého. Jednou z možností je zvolení vhodného připojištění. Například Klika, která se dá u ČPP sjednat k povinnému ručení, zaplatí řidičům i škody na vlastním autě,“ říká Miloš Velíšek, supervizor pojištění vozidel v ČPP.
Klika řeší situace, kdy dojde k poškození vlastního vozidla a současně ke škodě na majetku nebo zdraví třetí osoby, kterou musí pojišťovna uhradit z povinného ručení.
Tři varianty a žádná spoluúčast
Toto připojištění je možné sjednat ve třech různých variantách, které se liší maximální částkou pojistného plnění. Řidič si tak může zvolit limit podle hodnoty vozu a předpokládaných nákladů na opravu. Plnění je bez spoluúčasti, podmínkou je ale oprava vozidla ve smluvním servisu ČPP. Připojištění platí na celém území České republiky s přesahem vzdušnou čarou 30 kilometrů od hranic.
Pomoc i na parkovišti
Klika pomůže i při drobných nehodách na parkovištích. Stačí špatně odhadnout vzdálenost při couvání a snadno poškodíte vedle stojící auto a spolu s ním i to své. Povinné ručení uhradí škodu na cizím vozidle, Klika může současně pokrýt opravu vlastního vozu do sjednaného limitu.
„Nejčastějšími škodami na parkovištích bývá poškození boční části vozidel, a to buď při zajíždění mezi parkující auta a špatně odhadnutý poloměr zatáčení nebo při vyjíždění z řady zaparkovaných vozidel a náraz do projíždějícího vozidla. Dalším v pořadí je vzájemný střet vozidel, když oba účastníci couvají z protilehlých parkovacích míst proti sobě,“ dodává supervizor ČPP.


Proč roste význam připojištění?
Hranice mezi havarijním pojištěním a samotným povinným ručením souvisí také se stářím vozidla. U nových a zánovních aut si řidiči většinou chtějí vůz chránit komplexně. U starších vozidel ale někteří začínají hledat levnější řešení.
„Zda mít vozidlo pojištěno havarijně na všechna známá rizika, což u nás nazýváme komplexním havarijním pojištěním, souvisí jednoznačně se stářím vozidla. Málokdo si dovolí nemít komplexní havarijní pojištění u nových nebo zánovních vozidel. U takových vozidel platí, že riziko, že si způsobíte škodu vlastní řidičskou chybou nebo vám někdo takové vozidlo významně poškodí nebo odcizí, je samozřejmě z důvodů výše nákladů na opravu opravdu vysoké. Ochota ušetřit zrušením havarijního pojištění se zvyšuje zhruba od osmého až desátého roku stáří vozidla,“ vysvětluje Velíšek.
Doplňková připojištění tak mohou představovat kompromis mezi ochranou auta a cenou pojistky.
Opravy aut jsou stále dražší
Důvodem, proč ochranu vlastního vozu řešit, nejsou jen nehody. Rostou také náklady na opravy. Moderní auta jsou složitější a menší poškození může znamenat výměnu drahých dílů.
„Dříve byly díly jednodušší, často opravitelné a dávalo smysl je zachraňovat. Dnes se běžně pracuje s kombinací vysokopevnostních ocelí, hliníku a plastů a do toho vstupují senzory, kamery a elektronika. Výsledek je takový, že se i při menším poškození často nevyplatí oprava a jde se rovnou do výměny. To je také jeden z důvodů, proč rostou průměrné škody,“ upozorňuje Velíšek.
Typickým příkladem jsou světlomety. LED a Matrix LED světlomety jsou technologicky složité celky a cena jednoho světlometu se může pohybovat mezi 20 a 40 tisíci korunami.
Vybrat si podle vlastního auta
Smyslem doplňkového pojištění je vybrat rizika důležitá pro konkrétního řidiče.
„Pokud již nechci havarijní pojištění, a mám jen povinné ručení, pak se musím zamyslet nad způsobem, kde, kdy a jak nejčastěji vozidlo využívám a jakých rizik se nejvíc obávám,“ říká Velíšek.
Někdo ocení pojištění skel či asistenci, jiný ochranu před střetem se zvěří nebo poškozením vlastního auta. Klika může být i zajímavou volbou hlavně pro ty, kteří se vzdali komplexního havarijního pojištění, ale zároveň nechtějí riskovat, že po vlastní chybě zaplatí opravu svého vozu sami.